Immobilien gehören für viele Familien zu den wichtigsten Vermögenswerten. Sie bieten Wohnraum, schaffen langfristige Mieteinnahmen und können über Generationen hinweg finanzielle Sicherheit vermitteln. Doch spätestens mit der Nachfolgeplanung stellt sich eine entscheidende Frage: Soll das Haus eines Tages vererbt werden, oder ist es wirtschaftlich sinnvoller, die Immobilie schon zu Lebzeiten an die nächste Generation zu verkaufen?
Wer Immobilienvermögen innerhalb der Familie übertragen möchte, sollte nicht nur den Erbfall betrachten. Entscheidend ist, wie Eigentum, Finanzierung, Mieteinnahmen und steuerliche Belastungen über Generationen hinweg zusammenwirken. – Redaktion Grey-Investment-News
Was zunächst ungewöhnlich klingt, kann eine interessante Gestaltung sein. Denn beim Verkauf innerhalb der Familie lassen sich Eigentumsübertragung, Kaufpreisfinanzierung und steuerliche Abschreibung miteinander verbinden. Besonders bei vermieteten Wohnimmobilien eröffnet das Möglichkeiten, die bei einer klassischen Erbschaft in dieser Form nicht entstehen.
Haus an Kinder verkaufen statt vererben – die Vorteile
-
Immobilienvermögen bleibt innerhalb der Familie.
-
Grunderwerbsteuer kann vollständig entfallen.
-
Neue Abschreibungsgrundlagen können entstehen.
-
Verkäuferdarlehen erleichtern die Finanzierung.
-
Eltern erhalten planbare Zinseinnahmen.
-
Eigentumsverhältnisse werden frühzeitig geregelt.
Warum ein Verkauf an die eigenen Kinder interessant sein kann
Bei einer Erbschaft oder Schenkung einer vermieteten Immobilie führen die Kinder grundsätzlich die steuerlichen Anschaffungswerte und die bisherige Abschreibung des Rechtsvorgängers fort. Durch die reine Übertragung entsteht also regelmäßig keine neue Abschreibungsgrundlage zum aktuellen Immobilienwert. Anders ist die Situation bei einem echten Verkauf. Erwirbt das Kind eine Immobilie entgeltlich zum marktüblichen Preis und erzielt damit steuerpflichtige Mieteinnahmen, können grundsätzlich die eigenen Anschaffungskosten des Gebäudes als Grundlage für die Abschreibung dienen. Damit wird aus einer familiären Vermögensübertragung zugleich eine wirtschaftliche Neustrukturierung.
Ein solcher Verkauf kann insbesondere sinnvoll sein, wenn die Eltern die Immobilie bereits seit vielen Jahren besitzen, die ursprünglichen Anschaffungskosten vergleichsweise niedrig waren und der heutige Immobilienwert deutlich darüber liegt.
Keine Grunderwerbsteuer beim Verkauf von Eltern an Kinder
Wer in Deutschland eine Immobilie erwirbt, muss normalerweise Grunderwerbsteuer zahlen. Je nach Bundesland beträgt der Steuersatz zwischen 3,5 und 6,5 Prozent des Kaufpreises. Für Immobilienübertragungen zwischen Verwandten in gerader Linie gibt es jedoch eine besondere gesetzliche Ausnahme. Gemäß § 3 Nr. 6 Grunderwerbsteuergesetz sind Grundstückserwerbe zwischen Eltern und Kindern grundsätzlich von der Grunderwerbsteuer befreit. Dies gilt auch für einen echten Kaufvertrag mit vollständiger Kaufpreiszahlung.
Bei einem beispielhaften Immobilienwert von 600.000 Euro würde ein regulärer Erwerb durch einen nicht begünstigten Käufer bei einem Steuersatz von 6 Prozent eine Grunderwerbsteuer von 36.000 Euro auslösen. Beim unmittelbaren Verkauf von Eltern an ihre Kinder entfällt diese Steuer grundsätzlich vollständig.
Allerdings gilt die Befreiung regelmäßig auch bei einer Erbschaft oder Schenkung. Der besondere Vorteil des Verkaufs liegt daher nicht in einer exklusiven Grunderwerbsteuerersparnis gegenüber dem Erben, sondern in der Kombination mit weiteren steuerlichen Möglichkeiten. Rechtsgrundlage: § 3 GrEStG.
Das Verkäuferdarlehen: Wie Kinder eine Immobilie ohne Bank finanzieren können
Eine besonders interessante Variante ist die Finanzierung durch die Eltern selbst. In der Praxis wird dies als Verkäuferdarlehen bezeichnet.
Das Prinzip ist einfach: Die Eltern verkaufen ihre Immobilie an das Kind. Anstatt den gesamten Kaufpreis sofort zu erhalten, gewähren sie dem Kind ein Darlehen über den vereinbarten Betrag oder einen Teil davon. Das Kind wird Eigentümer der Immobilie und verpflichtet sich, den Kaufpreis entsprechend dem vereinbarten Darlehensvertrag zurückzuzahlen. Die Finanzierung erfolgt innerhalb der Familie. Das Vermögen besteht anschließend aus zwei unterschiedlichen Positionen: Das Kind besitzt die Immobilie, die Eltern besitzen eine Darlehensforderung gegen das Kind.
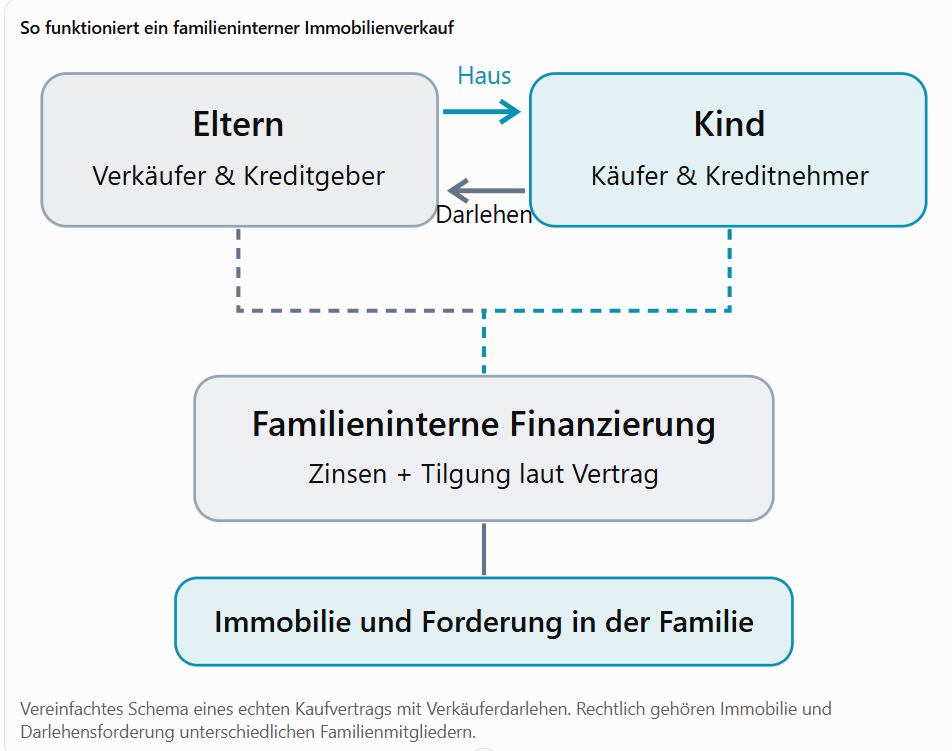
Der Bundesfinanzhof hat sich mit der steuerlichen Anerkennung von Darlehensverträgen zwischen nahen Angehörigen befasst. Entscheidend sind insbesondere der wirtschaftliche Anlass, eine nachvollziehbare Vertragsgestaltung und die tatsächliche Durchführung.
Wie durch den Verkauf eine neue Abschreibung entstehen kann
Das steuerlich wichtigste Argument betrifft die sogenannte Absetzung für Abnutzung, kurz AfA. Bei vermieteten Immobilien können Eigentümer grundsätzlich den Gebäudewert über die steuerlich anerkannte Nutzungsdauer abschreiben. Der Wert des Grundstücks selbst ist nicht abschreibbar. Beim entgeltlichen Erwerb durch das Kind kann der auf das Gebäude entfallende Teil des neuen Kaufpreises maßgeblich sein. Dadurch kann eine deutlich höhere jährliche Abschreibung entstehen als bei einer Schenkung oder Erbschaft mit Fortführung der bisherigen Werte.
Nach § 7 Abs. 4 EStG beträgt die reguläre lineare AfA für viele Wohngebäude, die zwischen 1925 und Ende 2022 fertiggestellt wurden, jährlich 2 Prozent. Für nach dem 31. Dezember 2022 fertiggestellte Gebäude sind grundsätzlich 3 Prozent vorgesehen. Bei nachgewiesener kürzerer tatsächlicher Nutzungsdauer können andere Abschreibungsbeträge in Betracht kommen.
Ein Beispiel mit konkreten Zahlen
Eine Familie besitzt ein vollständig vermietetes Mehrfamilienhaus. Der aktuelle Verkehrswert beträgt 600.000 Euro. Die Eltern haben es bereits vor mehr als zehn Jahren erworben, sodass ein privater Veräußerungsgewinn bei Vorliegen der gesetzlichen Voraussetzungen regelmäßig nicht mehr nach § 23 EStG steuerpflichtig ist.
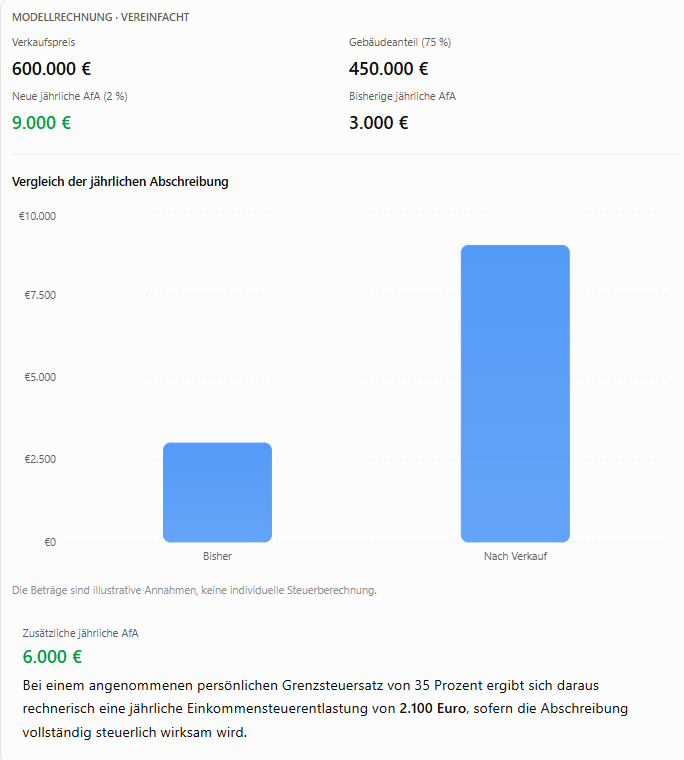
Bei dieser Modellrechnung sind Kaufnebenkosten, Darlehenszinsen, etwaige Vorsteuern und weitere Besonderheiten bewusst ausgeklammert. Die Aufteilung des Kaufpreises zwischen Gebäude und Grund und Boden muss sachgerecht erfolgen. Die höhere AfA reduziert grundsätzlich die steuerpflichtigen Vermietungseinkünfte. Zugleich ist zu berücksichtigen, dass eine höhere Abschreibung bei einer späteren steuerpflichtigen Veräußerung die Gewinnermittlung beeinflussen kann.
Zinsen innerhalb der Familie: Was steuerlich möglich ist
Neben der Abschreibung können bei einer vermieteten Immobilie auch die Finanzierungskosten steuerlich relevant sein. Entscheidend ist, dass das Darlehen tatsächlich zur Finanzierung der Einkünfte erzielenden Immobilie eingesetzt wird. Angenommen, die Eltern finanzieren den gesamten Kaufpreis von 300.000 Euro über ein Verkäuferdarlehen. Der vereinbarte jährliche Zinssatz beträgt in unserem Rechenbeispiel 3 Prozent.
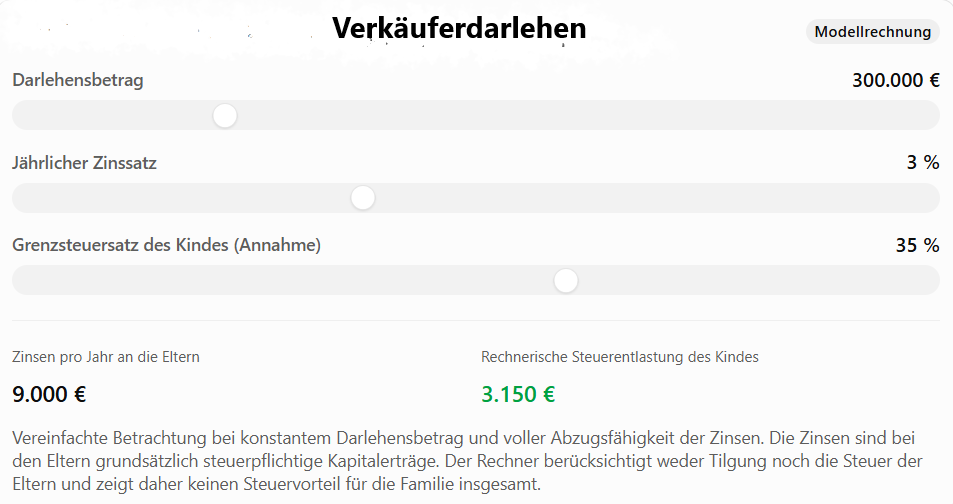
Für die steuerliche Gesamtbetrachtung ist eine Unterscheidung wesentlich: Was beim Kind als Werbungskosten berücksichtigt werden kann, führt bei den Eltern grundsätzlich zu steuerpflichtigen Zinserträgen. Abhängig von der familiären Konstellation kommt für diese Erträge die tarifliche Einkommensteuer statt der pauschalen Abgeltungsteuer in Betracht. Ein familieninternes Darlehen ist deshalb nicht automatisch ein Steuersparmodell. Sein wirtschaftlicher Vorteil ergibt sich erst aus dem Zusammenspiel von Finanzierungskosten, Einkünften, Abschreibungen und der persönlichen Besteuerung aller Beteiligten.
Welche rechtlichen Voraussetzungen gelten?
Damit ein Verkauf steuerlich anerkannt wird, sollten die Verträge wirtschaftlich nachvollziehbar ausgestaltet und tatsächlich durchgeführt werden. Bei einem Verkäuferdarlehen sind insbesondere ein marktgerechter Kaufpreis, angemessene Darlehenskonditionen und klare Zahlungsvereinbarungen wichtig. Der Verkauf darf nicht lediglich auf dem Papier stattfinden. Die Rechtsprechung des Bundesfinanzhofs zeigt, dass Angehörigendarlehen anerkannt werden können. Der steuerliche Fremdvergleich richtet sich dabei auch nach dem konkreten Finanzierungsanlass.
So läuft die Übertragung in der Praxis ab
-
Immobilienwert feststellen
Ein nachvollziehbarer Verkehrswert bildet die Grundlage. Bei Bedarf wird ein unabhängiges Sachverständigengutachten eingeholt.
-
Steuerliche Ausgangslage prüfen
Anschaffungsdatum, bisherige AfA, bestehende Darlehen, Vermietungssituation, Schenkungsfreibeträge und mögliche Einkommensteuer beim Verkauf werden betrachtet.
-
Finanzierung zwischen Eltern und Kind vereinbaren
Zinssatz, Laufzeit, Tilgung, Kündigungsrechte, Sicherheiten und die Behandlung eines möglichen Todesfalls werden vertraglich geregelt.
-
Kaufvertrag notariell beurkunden
Immobilienkaufverträge bedürfen gemäß § 311b BGB einer notariellen Beurkundung. Für die Absicherung der Darlehensforderung kann eine Grundschuld vereinbart werden.
-
Eigentumsübertragung rechtlich vollziehen
Auflassung, Grundbucheintragung und vereinbarte Kaufpreisabwicklung erfolgen entsprechend den gesetzlichen und notariellen Voraussetzungen.
-
Vereinbarungen tatsächlich umsetzen
Zinsen und Tilgungen werden nachvollziehbar verbucht. Bei vermieteten Objekten werden die Mieteinnahmen nach dem Eigentumsübergang dem neuen Eigentümer zugeordnet.
Was ist, wenn die Eltern weiterhin im Haus wohnen bleiben?
Nicht jede Familienimmobilie ist vermietet. Häufig geht es um das selbst genutzte Elternhaus, in dem die ältere Generation auch nach dem Eigentumswechsel wohnen möchte. Hier kommen unterschiedliche rechtliche Gestaltungen in Betracht.
| Gestaltung | Bedeutung |
|---|---|
| Verkauf mit Rückvermietung | Die Eltern verkaufen und wohnen anschließend als Mieter im Haus. |
| Verkauf mit Wohnrecht | Die Eltern erhalten ein vertraglich geregeltes, gegebenenfalls dinglich gesichertes Wohnrecht. |
| Verkauf mit Nießbrauch | Die Eltern behalten umfassendere Nutzungsrechte, gegebenenfalls einschließlich Vermietungsmöglichkeiten. |
| Schenkung mit Nießbrauch | Das Eigentum geht unentgeltlich über, während Nutzungsrechte vorbehalten bleiben. |
Bei einer Rückvermietung an die Eltern muss der Mietvertrag steuerlich anerkannt werden. § 21 Abs. 2 EStG enthält besondere Vorgaben für verbilligte Wohnraumüberlassungen. Ab einer Miete von mindestens 66 Prozent der ortsüblichen Marktmiete gilt eine auf Dauer angelegte Wohnungsvermietung grundsätzlich als entgeltlich. Unterhalb dieser Grenze sind weitere steuerliche Regeln zu beachten.
Bei Wohnrechten oder einem Vorbehaltsnießbrauch ist die steuerliche Bewertung komplexer. Insbesondere die Zuordnung der Einkünfte und die Berechtigung zur Gebäudeabschreibung können sich unterscheiden.
Entscheidend: Wer das Haus ausschließlich selbst nutzt, kann die reguläre AfA für Vermietungseinkünfte nicht einfach als private Steuerersparnis geltend machen. Deshalb eignet sich das Verkäuferdarlehensmodell mit neuer Abschreibungsgrundlage besonders für tatsächlich vermietete Immobilien.
Welche Rolle spielen Erbschaftsteuer und Schenkungsteuer?
Die Übertragung zu Lebzeiten kann auch unter erbschaftsteuerlichen Gesichtspunkten interessant sein. Kinder haben gegenüber jedem Elternteil grundsätzlich einen persönlichen Freibetrag von 400.000 Euro bei der Erbschaft- und Schenkungsteuer. Erwerbe von derselben Person innerhalb von zehn Jahren werden nach § 14 ErbStG zusammengerechnet. Beim Verkauf zum tatsächlichen Marktwert liegt grundsätzlich ein entgeltlicher Vorgang vor. Wird das Haus erheblich unter dem Verkehrswert übertragen, kann dagegen eine gemischte Schenkung entstehen.
Auch ein späterer Erlass des Verkäuferdarlehens kann Schenkungsteuer auslösen. Stirbt der darlehensgebende Elternteil, gehört die noch offene Forderung grundsätzlich zum Nachlass. Das Kind erbt also nicht einfach eine bereits schuldenfreie Immobilie; die Darlehensverbindlichkeit besteht rechtlich zunächst fort und ist im Rahmen der Nachlassabwicklung zu berücksichtigen. Die Erbschaftsteuer lässt sich durch den Immobilienverkauf allein daher nicht zwangsläufig vermeiden.
Außerdem kann die unentgeltliche Vererbung eines selbst genutzten Familienheims unter bestimmten Voraussetzungen erbschaftsteuerlich begünstigt sein. Für Kinder gelten dabei besondere Voraussetzungen, insbesondere zur unverzüglichen Selbstnutzung, zur zehnjährigen Nutzungsbindung und zur begünstigten Wohnfläche von maximal 200 Quadratmetern. Diese Alternative sollte vor einem Verkauf berücksichtigt werden.
Wann ist ein Verkauf besser als eine Schenkung oder Erbschaft?
Die drei Formen der Vermögensübertragung verfolgen unterschiedliche wirtschaftliche Ziele.
| Kriterium | Verkauf an Kinder | Schenkung | Erbschaft |
|---|---|---|---|
| Eigentumsübergang | Zu Lebzeiten | Zu Lebzeiten | Im Erbfall |
| Grunderwerbsteuer | Grundsätzlich befreit | Grundsätzlich befreit | Grundsätzlich befreit |
| Neue AfA-Basis | Bei entgeltlichem Erwerb möglich | Grundsätzlich nein | Grundsätzlich nein |
| Kaufpreisforderung der Eltern | Ja | Nein | Nein |
| Schenkung-/Erbschaftsteuer | Bei echtem Marktpreis grundsätzlich nicht auf den Kauf | Freibeträge relevant | Freibeträge relevant |
| Planbarkeit | Hoch, bei klaren Verträgen | Hoch, bei klaren Verträgen | Abhängig von Nachlassregelung |
Ein steuerlich sinnvoller Verkauf setzt voraus, dass die neue Gestaltung insgesamt vorteilhaft ist. Dazu gehört auch, mögliche Kosten einer späteren Veräußerung durch das Kind zu berücksichtigen. Bei einer unentgeltlichen Übertragung wird für die private Veräußerungsfrist grundsätzlich auf den Anschaffungszeitpunkt des Rechtsvorgängers abgestellt. Ein echter Kauf durch das Kind begründet dagegen grundsätzlich einen eigenen Anschaffungszeitpunkt und damit eine neue Zehnjahresfrist nach § 23 EStG.
Was Familien vor dem Verkauf besonders beachten sollten
Neben den steuerlichen Fragen gibt es wirtschaftliche und erbrechtliche Aspekte, die für die Planung wichtig sind. Ein Verkäuferdarlehen bindet das Vermögen der Eltern weiterhin an die Immobilie und die Zahlungsfähigkeit des Kindes. Die Eltern verfügen nicht automatisch über den vollständigen Kaufpreis als frei verfügbare Liquidität. Bei mehreren Kindern sollten außerdem Gleichbehandlung, spätere Erbauseinandersetzungen und mögliche Pflichtteilsansprüche berücksichtigt werden. Auch familiäre Veränderungen wie Scheidung, Insolvenz oder Tod können Auswirkungen auf die Immobilienstruktur haben.
Wird die Immobilie bereits durch eine Bank finanziert, ist zu klären, wie bestehende Grundschulden und Darlehen behandelt werden. Je nach Vertragslage kann die Zustimmung des Kreditinstituts notwendig sein. Ein weiteres wichtiges Thema ist die Wertermittlung. Der Kaufpreis sollte dokumentiert und wirtschaftlich tragfähig sein. Neben der steuerlichen Anerkennung hilft dies, spätere Auseinandersetzungen innerhalb der Familie zu vermeiden.
Kann ich mein Haus an mein Kind verkaufen, ohne dass Grunderwerbsteuer anfällt?
Ja. Beim unmittelbaren Verkauf zwischen Eltern und Kindern greift grundsätzlich die Befreiung nach § 3 Nr. 6 GrEStG. Notar- und Grundbuchkosten fallen dagegen weiterhin an.
Muss mein Kind den Kaufpreis sofort bezahlen?
Nein. Ein wirksam vereinbartes Verkäuferdarlehen ermöglicht es, den Kaufpreis über einen längeren Zeitraum zurückzuzahlen. Die Finanzierung muss rechtlich und wirtschaftlich nachvollziehbar ausgestaltet werden.
Kann mein Kind das Haus nach dem Kauf neu abschreiben?
Bei einem entgeltlichen Erwerb und einer steuerlich relevanten Vermietung kann eine neue Abschreibungsgrundlage entstehen. Maßgeblich sind grundsätzlich die Anschaffungskosten des Gebäudes ohne Grundstückswert.
Können die Eltern weiter in dem verkauften Haus wohnen?
Ja. Beispielsweise durch Rückvermietung, ein vereinbartes Wohnrecht oder eine entsprechend ausgestaltete Nutzungsregelung. Die jeweiligen steuerlichen Folgen unterscheiden sich.
Was passiert mit dem Verkäuferdarlehen, wenn die Eltern sterben?
Die offene Forderung gehört grundsätzlich zum Nachlass. Wer sie erbt, richtet sich nach der gesetzlichen oder testamentarischen Erbfolge. Ein späterer Schuldenerlass kann erbschaft- oder schenkungsteuerliche Folgen haben.
Ist ein Verkauf innerhalb der Familie immer steuerlich günstiger als eine Erbschaft?
Nein. Bei vermieteten Objekten mit hohen Wertsteigerungen kann der Verkauf besonders interessant sein. Beim selbst genutzten Familienheim können dagegen die gesetzlichen Erbschaftsteuerbefreiungen oder eine Schenkung die günstigere Alternative darstellen.
Fazit: Immobiliennachfolge ist mehr als die Entscheidung zwischen Schenken und Erben
Ein Immobilienverkauf innerhalb der Familie kann ein wirkungsvolles Instrument der Vermögensplanung sein. Besonders dann, wenn Eltern bereits lange Eigentümer eines vermieteten Hauses sind, können die neue Abschreibungsgrundlage und eine Finanzierung über ein Verkäuferdarlehen wirtschaftlich interessante Möglichkeiten eröffnen. Die größte Stärke des Modells liegt in der Verbindung mehrerer Ziele: Die Immobilie bleibt in der Familie, die nächste Generation übernimmt frühzeitig Verantwortung und die Finanzierung kann zwischen den Beteiligten individuell vereinbart werden.
Die steuerlichen Vorteile ergeben sich jedoch nicht automatisch. Entscheidend sind ein echter Eigentumswechsel, eine anerkannte Finanzierung und die Berücksichtigung der steuerlichen Situation aller Beteiligten. Wer diese Voraussetzungen frühzeitig gemeinsam mit Steuerberatung und Notariat klärt, kann die Immobiliennachfolge planbarer und wirtschaftlich sinnvoll gestalten.
Quellen und gesetzliche Grundlagen
Offizielle Rechtsquellen · Abruf: 19. Oktober 2026
-
§ 3 GrEStG – Befreiung von der Grunderwerbsteuer bei Grundstückserwerben innerhalb der Familie.
-
§ 7 EStG – Absetzung für Abnutzung bei Gebäuden.
-
§ 21 EStG – Einkünfte aus Vermietung und Verpachtung.
-
§ 23 EStG – Private Veräußerungsgeschäfte.
-
§ 16 ErbStG und § 14 ErbStG – Freibeträge und Berücksichtigung früherer Erwerbe.
-
§ 311b BGB – Notarielle Beurkundung bei Grundstücksverträgen.
-
BFH, Urteil vom 22. Oktober 2013 – X R 26/11 – Steuerliche Anerkennung von Darlehensverträgen zwischen Angehörigen.
Rechtlicher Hinweis:
Dieser Beitrag dient der allgemeinen Information zur Immobilien- und Vermögensnachfolge in Deutschland. Er ersetzt keine individuelle steuerliche oder rechtliche Beratung. Die steuerliche Wirksamkeit hängt unter anderem von der Nutzung der Immobilie, den vertraglichen Bedingungen und den persönlichen Verhältnissen ab.
Behalten Sie die Realwerte im Blick.
Freitags eine Analyse wie diese – kompakt, unabhängig, ohne Schlagzeilen.
Newsletter abonnieren