Viele Eigentümer vermieteter Immobilien verschenken möglicherweise jedes Jahr steuerliches Potenzial. Der Grund: Das Finanzamt berücksichtigt bei Wohngebäuden regelmäßig eine gesetzlich festgelegte Abschreibung von zwei oder drei Prozent jährlich. Doch ältere Immobilien können unter bestimmten Voraussetzungen deutlich schneller abgeschrieben werden. Ein qualifiziertes Restnutzungsdauergutachten kann dafür die Grundlage schaffen. Wie hoch der finanzielle Vorteil ausfällt, welche Kosten entstehen und was Kapitalanleger 2026 beachten sollten, zeigt dieser Ratgeber anhand konkreter Berechnungen.
„Für Immobilieninvestoren zählt nicht allein die erzielbare Miete. Auch die steuerlich anerkannte Nutzungsdauer eines Gebäudes kann einen erheblichen Einfluss auf die jährliche Liquidität und die Wirtschaftlichkeit einer Investition haben.“
— Redaktion GREY-INVESTMENT-NEWS
Immobilienabschreibung – Restnutzungsdauergutachten – die wichtigsten Punkte
- Kürzere Nutzungsdauer kann AfA erhöhen
- Vervierfachung ist rechnerisch möglich
- Gutachten muss objektbezogen überzeugen
- Steuerersparnis hängt vom Steuersatz ab
- Finanzamt prüft den individuellen Nachweis
- BFH stärkt Rechte der Eigentümer
Was bedeutet Abschreibung bei vermieteten Immobilien?
Wer eine Wohnung oder ein Mehrfamilienhaus zur Vermietung erwirbt, kann den steuerlich relevanten Gebäudewert über die Jahre abschreiben. Diese Absetzung für Abnutzung, kurz AfA, mindert die steuerpflichtigen Einkünfte aus Vermietung und Verpachtung, ohne dass der Abschreibungsbetrag jährlich erneut ausgegeben werden muss. Die gesetzliche Grundlage bildet § 7 Einkommensteuergesetz (EStG). Für die übliche lineare Gebäudeabschreibung gelten 2026 insbesondere folgende Sätze:
| Fertigstellung des Wohngebäudes | Reguläre jährliche AfA |
|---|---|
| Vor dem 1. Januar 1925 | 2,5 % |
| 1. Januar 1925 bis 31. Dezember 2022 | 2,0 % |
| Ab dem 1. Januar 2023 | 3,0 % |
Diese Prozentsätze gelten für die hier betrachtete reguläre lineare Abschreibung. Für bestimmte Neubauten und besondere Sachverhalte existieren weitere Abschreibungsregelungen. Entscheidend ist: Die steuerliche Abschreibung erfolgt grundsätzlich nur auf den Gebäudeanteil. Der Wert des Grundstücks selbst ist nicht abschreibbar, weil Grund und Boden steuerlich keiner planmäßigen Abnutzung unterliegen.
Die gesetzlichen Prozentsätze sind allerdings keine starre Vorgabe für jedes Gebäude. § 7 Absatz 4 Satz 2 EStG lässt ausdrücklich eine Abschreibung entsprechend der kürzeren tatsächlichen Nutzungsdauer zu, wenn diese entsprechend nachgewiesen wird.
Wie ein Restnutzungsdauergutachten die AfA vervierfachen kann
Ein Restnutzungsdauergutachten untersucht, wie lange ein bestehendes Gebäude voraussichtlich noch wirtschaftlich beziehungsweise seiner Zweckbestimmung entsprechend genutzt werden kann. Dabei werden beispielsweise Bauzustand, Modernisierungsstand, technischer Verschleiß, wirtschaftliche Entwertung und mögliche rechtliche Nutzungsbeschränkungen berücksichtigt.
Ein Altbau muss somit steuerlich nicht zwangsläufig über weitere 50 Jahre abgeschrieben werden. Ergibt ein belastbares Gutachten beispielsweise eine verbleibende tatsächliche Nutzungsdauer von nur 12,5 Jahren, entspricht dies rechnerisch einer jährlichen AfA von acht Prozent auf die maßgebliche Bemessungsgrundlage.
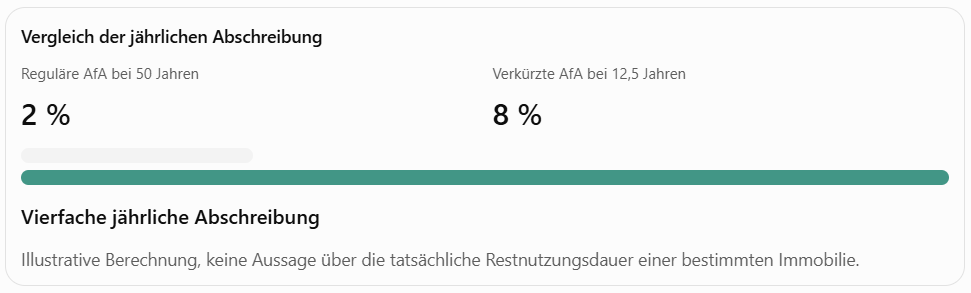 Wichtig ist die Unterscheidung zwischen höherer Abschreibung und höherer Steuerersparnis. Eine Vervierfachung der AfA bedeutet nicht, dass ein Investor viermal so viel Geld zurückerhält. Die steuerliche Entlastung hängt insbesondere vom individuellen Steuersatz und der Verrechenbarkeit der Einkünfte ab.
Beispielrechnung: 400.000 Euro Immobilienkaufpreis
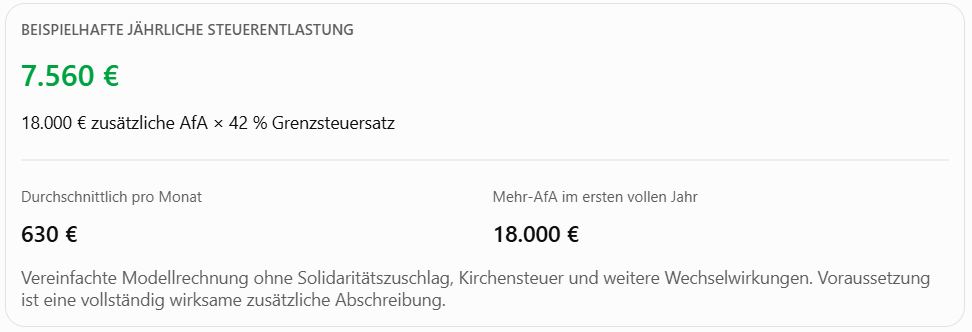
Ein Kapitalanleger kauft eine vermietete Eigentumswohnung in einem Mehrfamilienhaus aus dem Jahr 1975. Der gesamte Kaufpreis beträgt 400.000 Euro. Für dieses vereinfachte Rechenbeispiel entfallen 300.000 Euro auf das Gebäude und 100.000 Euro auf den Grund und Boden. Ein qualifiziertes Gutachten weist für das Gebäude eine tatsächliche Restnutzungsdauer von 12,5 Jahren nach. Das Finanzamt erkennt diese Einschätzung an.
| Position | Regulär | Mit Gutachten |
|---|---|---|
| Gebäudeanteil | 300.000 € | 300.000 € |
| Nutzungsdauer | 50 Jahre | 12,5 Jahre |
| AfA-Satz | 2 % | 8 % |
| Jährliche Abschreibung | 6.000 € | 24.000 € |
| Zusätzliche Abschreibung | – | 18.000 € |
Bei einem unterstellten persönlichen Grenzsteuersatz von 42 Prozent bedeutet die zusätzliche Abschreibung eine rechnerische Einkommensteuerentlastung von 7.560 Euro im Jahr.
Der Investor erzielt durch das Gutachten keine zusätzlichen Mieteinnahmen. Er kann aber seine laufende Steuerbelastung reduzieren und damit die Liquidität der Immobilieninvestition verbessern. Auf die gesamte Haltedauer betrachtet wird die reguläre AfA vor allem zeitlich vorgezogen. Ein höherer anfänglicher Abschreibungsbetrag schafft nicht automatisch einen höheren insgesamt abschreibbaren Gebäudewert.
Weitere Beispielrechnungen: Wie viel Steuern lassen sich sparen?
Nicht jeder Kapitalanleger verfügt über ein Immobilienvermögen von mehreren Millionen Euro. Auch bei kleineren Eigentumswohnungen kann eine kürzere tatsächliche Nutzungsdauer steuerlich interessant sein. Wie groß der Vorteil ausfällt, hängt von drei Faktoren ab: dem abschreibbaren Gebäudewert, der nachgewiesenen Restnutzungsdauer und dem persönlichen Grenzsteuersatz.
Die folgenden Beispiele gehen von einem vollständig vermieteten Bestandswohngebäude aus, für das regulär eine lineare Abschreibung von zwei Prozent gilt. Als Vergleich werden unterschiedliche gutachterlich nachgewiesene Nutzungsdauern angenommen.
| Gebäudewert | Restnutzungsdauer | AfA bisher | AfA neu | Mehr-AfA jährlich |
|---|---|---|---|---|
| 150.000 € | 25 Jahre | 3.000 € | 6.000 € | 3.000 € |
| 250.000 € | 20 Jahre | 5.000 € | 12.500 € | 7.500 € |
| 400.000 € | 15 Jahre | 8.000 € | 26.667 € | 18.667 € |
| 600.000 € | 12,5 Jahre | 12.000 € | 48.000 € | 36.000 € |
| 1.000.000 € | 20 Jahre | 20.000 € | 50.000 € | 30.000 € |
Alle Werte sind vereinfachte Jahresbeträge bei ganzjähriger Abschreibung. Die tatsächliche steuerliche Berechnung muss die individuellen Verhältnisse und gegebenenfalls bereits beanspruchte Abschreibungen berücksichtigen.
Steuerersparnis abhängig vom Grenzsteuersatz
Wie sich die zusätzlich mögliche Abschreibung auf die Einkommensteuer auswirken kann, verdeutlicht die folgende Vergleichstabelle:
| Zusätzliche AfA pro Jahr | 30 % Steuersatz | 42 % Steuersatz |
|---|---|---|
| 3.000 € | 900 € | 1.260 € |
| 7.500 € | 2.250 € | 3.150 € |
| 18.000 € | 5.400 € | 7.560 € |
| 30.000 € | 9.000 € | 12.600 € |
| 36.000 € | 10.800 € | 15.120 € |
Die Werte beschreiben eine theoretische Einkommensteuerentlastung. In der Praxis kann die Wirkung geringer sein, etwa wenn die zusätzliche Abschreibung den persönlichen Grenzsteuersatz verändert oder Verluste nicht unmittelbar vollständig steuerlich nutzbar sind.
Aktuelle Rechtslage 2026: Was der Bundesfinanzhof entschieden hat
Die verkürzte Gebäudeabschreibung ist keine neue steuerliche Vergünstigung. Sie ist seit Langem im Einkommensteuergesetz vorgesehen. Allerdings war über Jahre umstritten, welche Anforderungen Eigentümer erfüllen müssen, um eine kürzere tatsächliche Nutzungsdauer gegenüber dem Finanzamt nachzuweisen. Für mehr Rechtssicherheit haben insbesondere zwei Entscheidungen des Bundesfinanzhofs gesorgt.
BFH-Urteil vom 28. Juli 2021 – IX R 25/19
Der Bundesfinanzhof stellte klar, dass Steuerpflichtige grundsätzlich jede geeignete Methode zum Nachweis einer kürzeren tatsächlichen Nutzungsdauer verwenden können. Maßgeblich sind nachvollziehbare Feststellungen zu Faktoren, die die Nutzbarkeit des Gebäudes beeinflussen.
BFH-Urteil vom 23. Januar 2024 – IX R 14/23
Mit dieser Entscheidung präzisierte das oberste deutsche Finanzgericht seine Rechtsprechung. Der Nachweis darf durch eine geeignete sachverständige Methode geführt werden. Auch eine sachverständige Ermittlung nach den Grundsätzen der Immobilienwertermittlungsverordnung kann grundsätzlich geeignet sein. Gleichzeitig zog der BFH eine wichtige Grenze: Der bloße Verweis auf eine modellhaft ermittelte Restnutzungsdauer genügt nicht. Entscheidend ist eine auf das konkrete Gebäude bezogene Begründung.
Entscheidende Änderung zum 1. Dezember 2025
Von besonderer Bedeutung für das Steuerjahr 2026 ist eine weitere Entwicklung: Das Bundesministerium der Finanzen hob mit Schreiben vom 1. Dezember 2025 sein bisheriges Schreiben vom 22. Februar 2023 vollständig auf. Das frühere Schreiben hatte den Nachweis einer verkürzten Nutzungsdauer an besonders strenge Vorgaben hinsichtlich der Qualifikation des Gutachters und der Nachweismethode geknüpft. Die Aufhebung bedeutet allerdings nicht, dass Finanzämter jetzt jedes eingereichte Restnutzungsdauergutachten anerkennen müssen. Der objektbezogene Nachweis bleibt erforderlich. Ebenso entscheidet das Finanzamt weiterhin über den jeweiligen Steuerfall.
Nach der am 9. Oktober 2026 geltenden Fassung des § 11c Einkommensteuer-Durchführungsverordnung ist die relevante Nutzungsdauer weiterhin der Zeitraum, in dem das Gebäude voraussichtlich seiner Zweckbestimmung entsprechend genutzt werden kann. Eine ursprünglich diskutierte Verschärfung der Nachweisanforderungen wurde in der damals vorgesehenen Form nicht umgesetzt.
Welche Gebäude eignen sich für ein Restnutzungsdauergutachten?
Besonders interessant kann die Untersuchung bei älteren Bestandsimmobilien sein. Allerdings lässt sich aus dem Baujahr allein noch keine steuerlich anzuerkennende Restnutzungsdauer ableiten. Ein Wohnhaus aus dem Jahr 1965 kann umfassend modernisiert und technisch gut ausgestattet sein. Umgekehrt kann ein jüngeres Gebäude erhebliche bauliche oder wirtschaftliche Einschränkungen aufweisen.
Folgende Eigenschaften können für die gutachterliche Untersuchung relevant sein:
-
Technischer Zustand: Bausubstanz, Leitungen, Dach, Heizung und wesentliche Gebäudeteile.
-
Modernisierung: Umfang und Zeitpunkt bereits erfolgter Sanierungen.
-
Wirtschaftliche Nutzbarkeit: Eignung des Gebäudes für seine bisherige Zweckbestimmung.
-
Rechtliche Einschränkungen: Beispielsweise zeitlich begrenzte baurechtliche Nutzungsmöglichkeiten.
-
Objektspezifische Besonderheiten: Konstruktionsweise, Zustand und Nutzungsmöglichkeiten.
Bei Eigentumswohnungen ist nicht ausschließlich der Zustand der einzelnen Wohnung entscheidend. Auch das Gemeinschaftseigentum, insbesondere Dach, Fassade, tragende Konstruktion und technische Anlagen, kann von erheblicher Bedeutung sein. Ein Gebäude mit neuer Küche und modernem Bad besitzt deshalb nicht automatisch eine entsprechend lange oder kurze tatsächliche Nutzungsdauer.
Was kostet ein Restnutzungsdauergutachten 2026?
Die Kosten hängen unter anderem von der Größe und Art der Immobilie, dem Leistungsumfang und der Qualifikation des Sachverständigen ab. Veröffentlichte Anbieterpreise aus dem Jahr 2026 zeigen eine breite Spanne. Einzelne spezialisierte Anbieter werben mit Festpreisen ab etwa 700 bis 950 Euro; umfangreichere Leistungen oder größere Objekte können 1.500 bis über 2.500 Euro kosten. Die Werte sind Marktbeispiele, keine amtliche Gebührenordnung.
| Gutachtenleistung | Orientierungsrahmen |
|---|---|
| Einfache Eigentumswohnung | ca. 700–1.200 € |
| Wohnhaus mit objektbezogener Begutachtung | ca. 1.000–2.000 € |
| Größeres Mehrfamilienhaus | ca. 1.500–2.600 € oder mehr |
| Besonders komplexes Objekt | Individuelles Angebot |
Für einen aussagekräftigen Vergleich sollte immer geklärt werden, ob die persönliche Besichtigung, eine nachvollziehbare schriftliche Begründung sowie die Beantwortung möglicher Rückfragen des Finanzamts bereits im Honorar enthalten sind. Bei vermieteten Immobilien können die beruflich beziehungsweise durch die Einkünfteerzielung veranlassten Gutachtenkosten grundsätzlich als Werbungskosten berücksichtigt werden. Die konkrete steuerliche Zuordnung sollte vorab geklärt werden.
Wann rechnet sich das Gutachten?
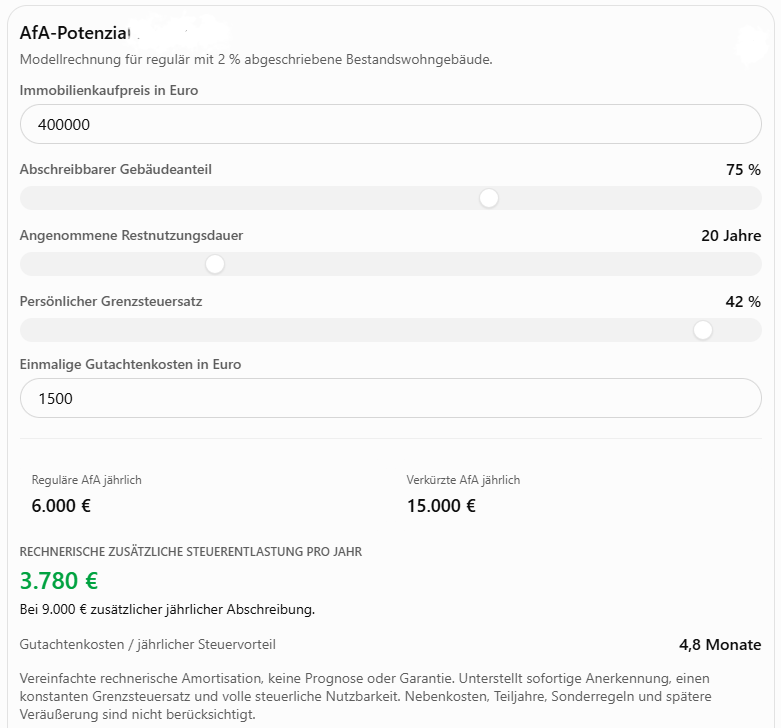
Bei einer Immobilie mit 250.000 Euro abschreibbarem Gebäudewert und einer nachgewiesenen Restnutzungsdauer von 20 Jahren erhöht sich die jährliche AfA gegenüber der regulären Zweiprozentabschreibung um 7.500 Euro. Bei einem unterstellten Grenzsteuersatz von 42 Prozent ergibt das einen rechnerischen Steuervorteil von jährlich 3.150 Euro. Kostet das Gutachten 1.500 Euro, wäre das Honorar unter diesen Bedingungen bereits durch einen Teil der Steuerentlastung des ersten vollen Jahres gedeckt. Das Beispiel zeigt das wirtschaftliche Potenzial. Es ersetzt aber weder die Prüfung der tatsächlichen Nutzungsdauer noch die individuelle Steuerberechnung.
So läuft die steuerliche Anerkennung ab
-
Unterlagen zur Immobilie zusammenstellen
Baujahr, Kaufvertrag, Bauunterlagen, Modernisierungsnachweise, bisherige Abschreibungen und eine nachvollziehbare Aufteilung zwischen Gebäude und Grundstück.
-
Geeigneten Sachverständigen auswählen
Vor Beauftragung sollten Qualifikation, Gutachtenmethode, Leistungsumfang und Erfahrungen mit steuerlichen Nutzungsdauergutachten geprüft werden.
-
Gebäude individuell untersuchen lassen
Der Sachverständige bewertet die relevanten Eigenschaften und erläutert, weshalb die kürzere Nutzungsdauer sachlich gerechtfertigt ist. Eine Ortsbesichtigung kann die Nachvollziehbarkeit verbessern.
-
Steuerliche Berechnung abstimmen
Der Steuerberater berücksichtigt die maßgebliche AfA-Bemessungsgrundlage, bereits erfolgte Abschreibungen und den zutreffenden Beginn der neuen Berechnung.
-
Gutachten beim Finanzamt geltend machen
Die kürzere tatsächliche Nutzungsdauer wird mit der Steuererklärung oder im Rahmen eines zulässigen Änderungs- beziehungsweise Rechtsbehelfsverfahrens geltend gemacht.
-
Entscheidung des Finanzamts prüfen
Bei Rückfragen oder einer Ablehnung können ergänzende Erläuterungen erforderlich sein. Gegen einen ablehnenden Steuerbescheid kommt unter den gesetzlichen Voraussetzungen ein Einspruch in Betracht.
Achtung beim Immobilienverkauf: Höhere AfA kann den steuerpflichtigen Gewinn erhöhen
Ein Punkt verdient besondere Aufmerksamkeit: Eine beschleunigte Abschreibung kann sich auf einen späteren Immobilienverkauf auswirken. Wird eine vermietete Immobilie im Privatvermögen innerhalb der steuerlich relevanten Zehnjahresfrist verkauft, können Veräußerungsgewinne nach § 23 EStG steuerpflichtig sein. Bereits in Anspruch genommene Abschreibungen mindern bei der Ermittlung des steuerpflichtigen Veräußerungsgewinns die anzusetzenden Anschaffungs- oder Herstellungskosten. Damit kann eine höhere AfA während der Vermietung auch zu einem höheren steuerpflichtigen Veräußerungsgewinn führen.
Bei einer Veräußerung außerhalb der Zehnjahresfrist kann sich die Lage im Privatvermögen anders darstellen. Hier sind insbesondere Anschaffungszeitpunkt, Nutzung und die konkreten Eigentumsverhältnisse entscheidend. Kapitalanleger sollten deshalb nicht nur die jährliche Steuerentlastung betrachten, sondern auch die geplante Haltedauer der Immobilie.
Die Kaufpreisaufteilung bleibt ein entscheidender Faktor
Ein Restnutzungsdauergutachten allein bestimmt noch nicht die Höhe der Abschreibung. Zusätzlich ist zu ermitteln, welcher Teil des Kaufpreises auf das Gebäude entfällt. Das Bundesfinanzministerium hat seine Arbeitshilfe zur Kaufpreisaufteilung im März 2026 aktualisiert. Sie ermöglicht eine typisierte Berechnung der Anteile von Grund und Boden einerseits und Gebäude andererseits.
Das kann die Wirtschaftlichkeit erheblich beeinflussen. Bei einem Kaufpreis von 500.000 Euro ergibt sich bei einem Gebäudewertanteil von 60 Prozent eine AfA-Bemessungsgrundlage von 300.000 Euro. Bei einem Anteil von 80 Prozent wären es dagegen 400.000 Euro. Die Kaufpreisaufteilung darf allerdings nicht nach Wunsch des Investors festgelegt werden. Sie muss anhand der maßgeblichen Wertverhältnisse sachgerecht begründet sein. Ein Restnutzungsdauergutachten ersetzt daher nicht automatisch eine gegebenenfalls erforderliche Kaufpreisaufteilung.
Kann jeder Immobilienbesitzer ein Restnutzungsdauergutachten erstellen lassen?
Grundsätzlich ja. Steuerlich interessant ist es insbesondere bei vermieteten oder anderweitig zur Einkünfteerzielung genutzten Immobilien. Für selbst genutztes Wohneigentum besteht regelmäßig kein entsprechender Werbungskostenabzug durch eine Gebäude-AfA.
Muss das Finanzamt das Gutachten anerkennen?
Nein. Das Gutachten ist ein Nachweismittel. Es muss fachlich geeignet und auf die konkrete Immobilie bezogen sein. Die Finanzverwaltung kann die Ergebnisse prüfen und bei unzureichender Begründung zurückweisen.
Ist eine persönliche Besichtigung vorgeschrieben?
Nach der hier behandelten Rechtslage besteht keine allgemeine gesetzliche Pflicht, dass jedes Gutachten zwingend auf einer persönlichen Ortsbesichtigung beruhen muss. Für die Qualität und Beweiskraft kann eine Besichtigung dennoch sinnvoll sein. Entscheidend bleibt die fachlich tragfähige Ermittlung.
Kann die Abschreibung nachträglich erhöht werden?
Auch bei bereits länger vermieteten Immobilien kann eine kürzere tatsächliche Nutzungsdauer relevant werden. Ob und für welche Jahre eine Änderung noch möglich ist, hängt insbesondere von der Bestandskraft der Steuerbescheide und den einschlägigen verfahrensrechtlichen Vorschriften ab. Eine rückwirkende Steuererstattung für beliebig viele Jahre ist nicht automatisch möglich.
Kann sich die tatsächliche Restnutzungsdauer später verändern?
Ja. Umfangreiche Modernisierungen oder andere wesentliche Veränderungen können die voraussichtliche Nutzbarkeit eines Gebäudes beeinflussen. Eine einmal festgestellte Restnutzungsdauer ist deshalb nicht unter allen Umständen dauerhaft unverändert.
Ist das Gutachten auch für ein geerbtes Haus sinnvoll?
Das kann der Fall sein, wenn das Gebäude vermietet ist. Bei unentgeltlichem Erwerb gelten jedoch besondere steuerliche Regeln zur Fortführung der Abschreibung. Ein Erbfall begründet nicht automatisch einen neuen abschreibbaren Anschaffungswert.
Lohnt sich eine verkürzte Abschreibung besonders für Gutverdiener?
Bei gleichem zusätzlichen Abschreibungsbetrag kann die unmittelbare Einkommensteuerentlastung bei einem höheren Grenzsteuersatz größer sein. Entscheidend ist aber das gesamte steuerliche Ergebnis einschließlich der Einkünfte aus Vermietung, der Haltedauer und anderer Abzugsmöglichkeiten.
Fazit: Mehr steuerliche Liquidität durch eine nachgewiesene kürzere Nutzungsdauer
Die Immobilienabschreibung gehört zu den wesentlichen steuerlichen Einflussfaktoren einer vermieteten Immobilieninvestition. Gerade bei älteren Bestandsobjekten kann die gesetzliche Regelabschreibung die individuell nachweisbare tatsächliche Nutzungsdauer deutlich überschreiten. Ein qualifiziertes Restnutzungsdauergutachten eröffnet in solchen Fällen die Möglichkeit, höhere jährliche Abschreibungen geltend zu machen. Die BFH-Rechtsprechung und die Aufhebung des restriktiven BMF-Schreibens von 2023 haben die rechtliche Ausgangslage für Eigentümer verbessert.
Eine Vervierfachung der jährlichen AfA ist rechnerisch möglich, setzt aber eine entsprechend kurze, nachvollziehbar nachgewiesene Nutzungsdauer voraus. Sie ist weder der Regelfall noch ein garantiertes Ergebnis. Für Kapitalanleger ist deshalb eine objektbezogene Prüfung entscheidend: Der zusätzliche Steuervorteil muss in einem wirtschaftlich sinnvollen Verhältnis zu den Gutachtenkosten stehen und zur individuellen Steuer- und Immobilienstrategie passen.
Quellen und Rechtsgrundlagen
Quellenprüfung: 9. Oktober 2026
-
§ 7 Einkommensteuergesetz – Gesetzliche Regelabschreibung und kürzere tatsächliche Nutzungsdauer.
-
§ 11c EStDV – Definition der steuerlich relevanten Nutzungsdauer.
-
Bundesfinanzhof, Urteil vom 23. Januar 2024, IX R 14/23 – Anforderungen an die sachverständige Ermittlung.
-
Bundesministerium der Finanzen, Schreiben vom 1. Dezember 2025 – Aufhebung der früheren Verwaltungsanweisung.
-
BMF-Arbeitshilfe zur Kaufpreisaufteilung 2026 – Ermittlung des abschreibbaren Gebäudeanteils.
-
§ 23 Einkommensteuergesetz – Private Immobilienveräußerung und Behandlung zuvor geltend gemachter Abschreibungen.
Rechtlicher und steuerlicher Hinweis:
Dieser Beitrag dient der allgemeinen Information und stellt keine individuelle Steuer-, Rechts- oder Anlageberatung dar. Sämtliche Beispielrechnungen sind illustrative Modellfälle. Ob eine verkürzte tatsächliche Nutzungsdauer steuerlich anerkannt wird und welche Abschreibung konkret zulässig ist, hängt vom Einzelfall ab. Vor der Beauftragung eines Gutachtens empfiehlt sich die Abstimmung mit einem Steuerberater.
Stand: 9. Oktober 2026 · Ratgeber für private Immobilieninvestoren und Kapitalanleger
Behalten Sie die Realwerte im Blick.
Freitags eine Analyse wie diese – kompakt, unabhängig, ohne Schlagzeilen.
Newsletter abonnieren